Mutuo per acquisto di terreni agricoli: opportunità e limiti
Ultimo aggiornamento 18/02/2025
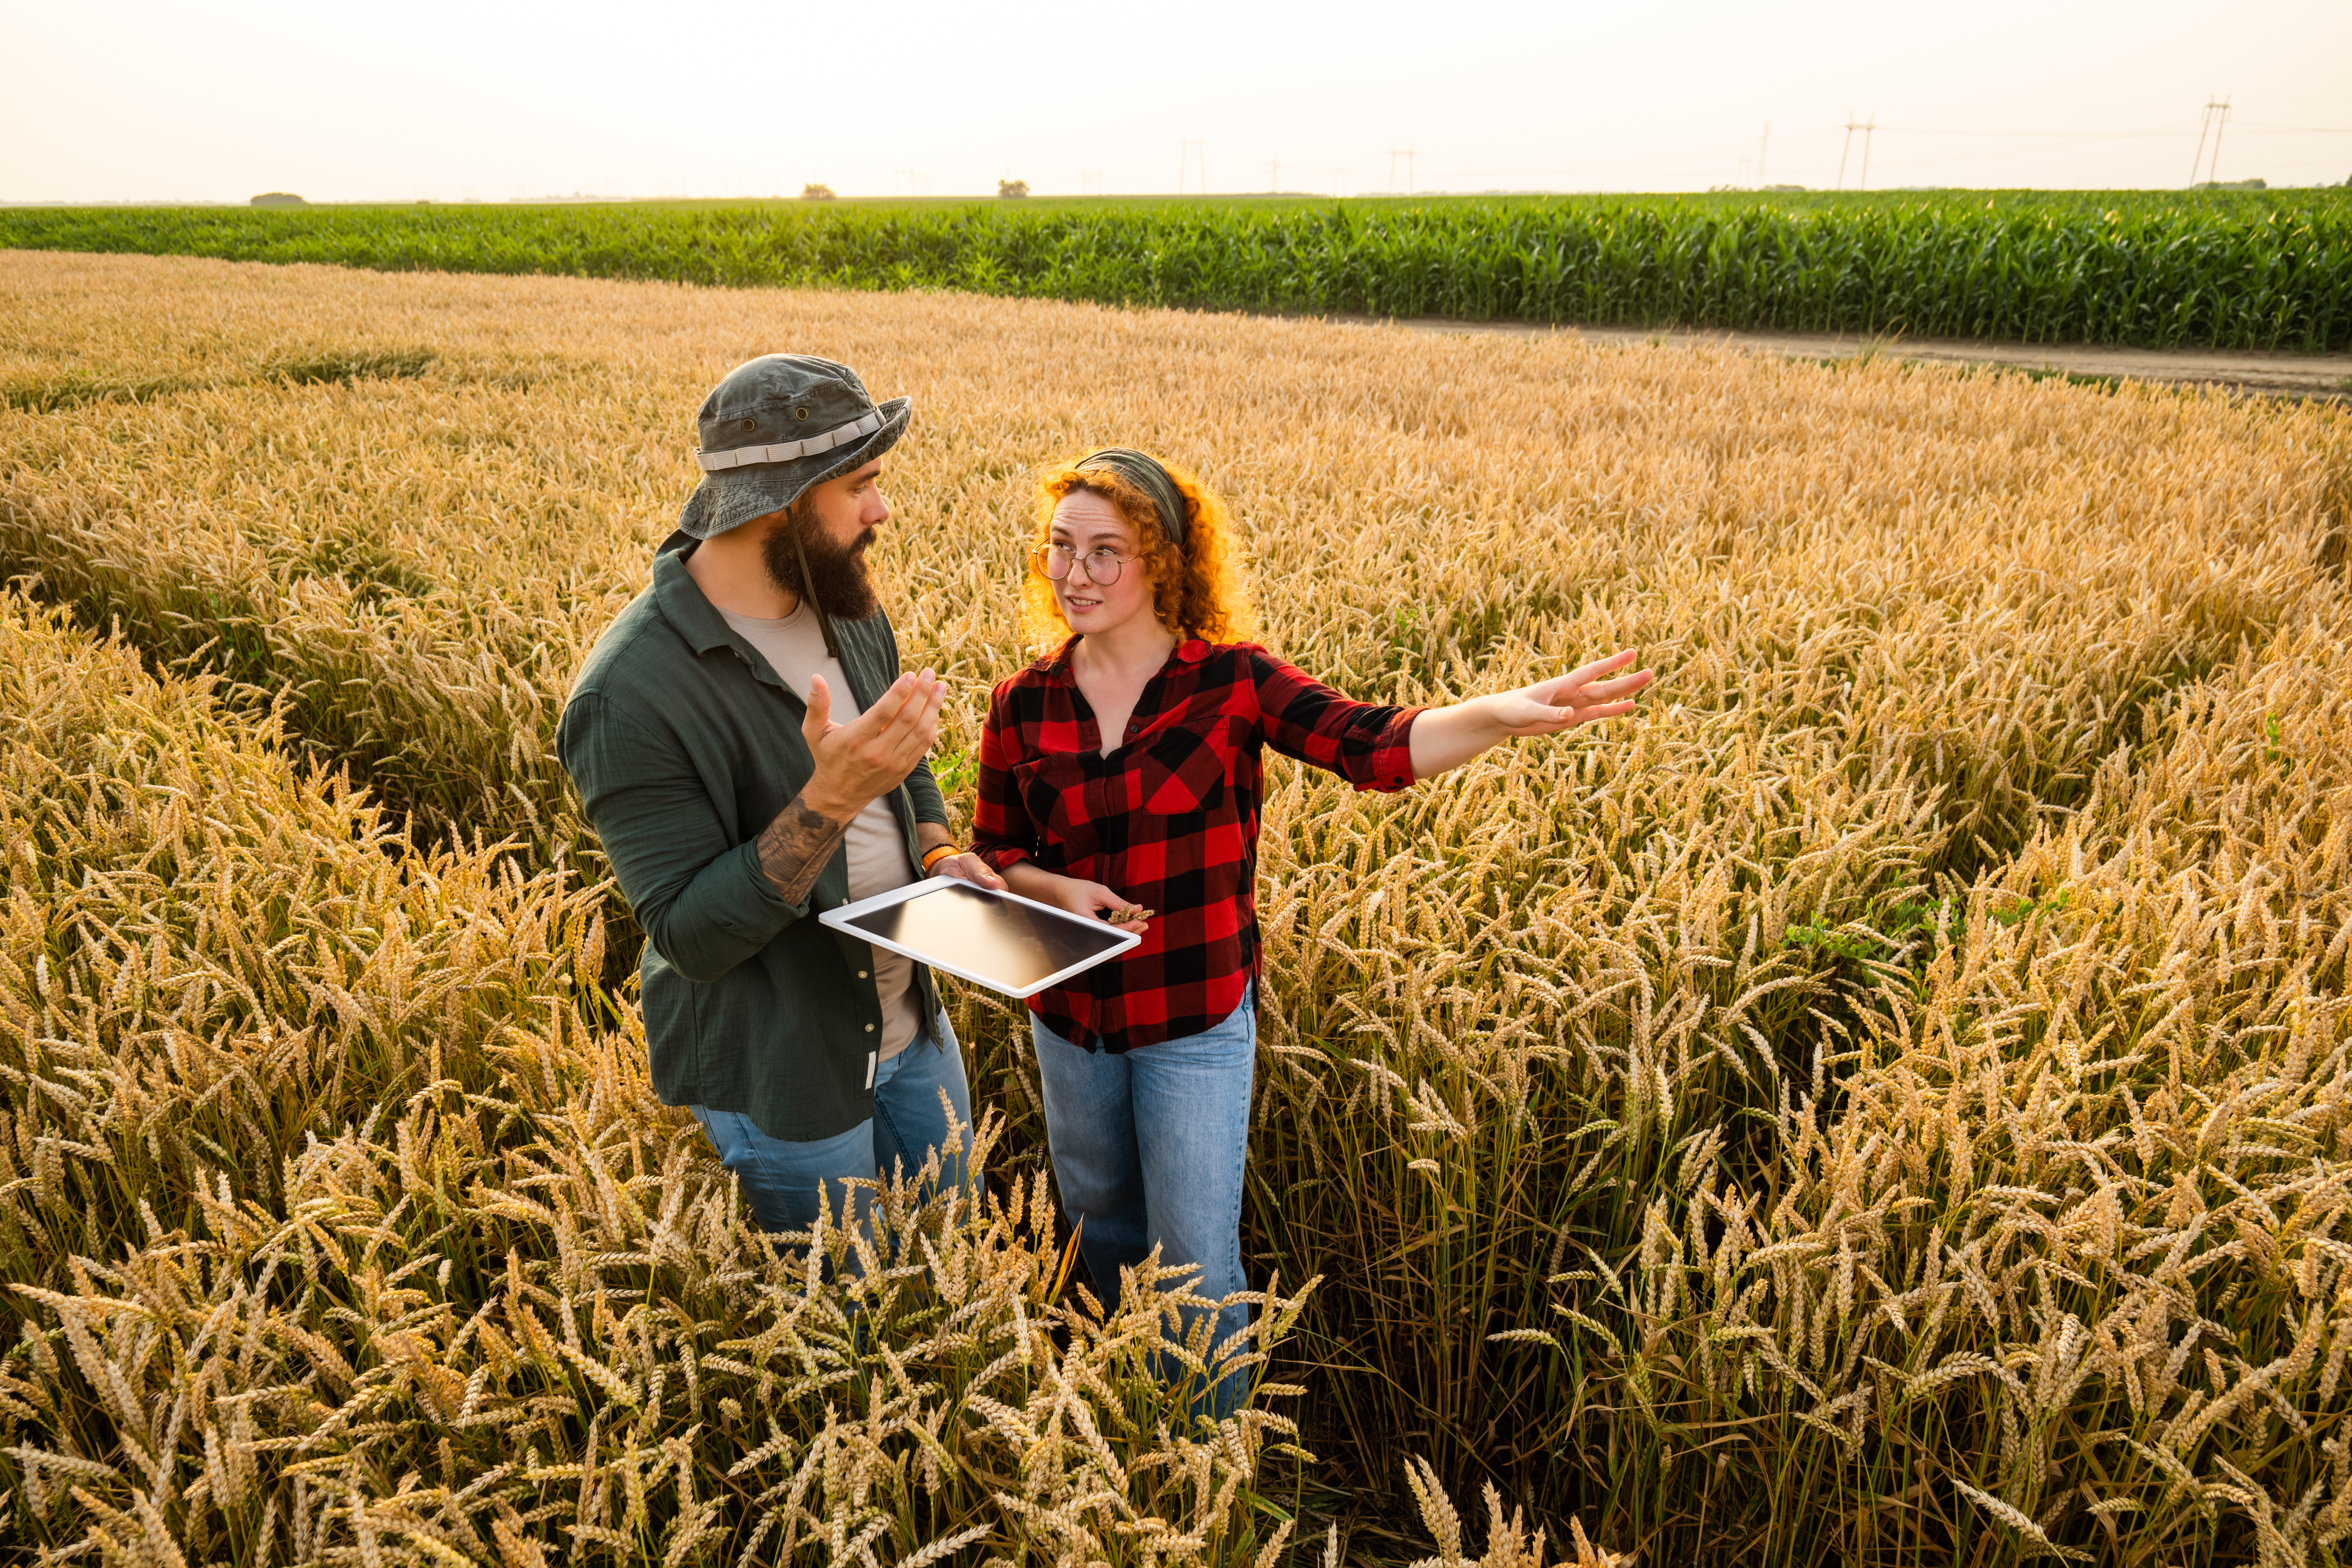
Acquistare un terreno agricolo può essere un passo fondamentale per chi vuole avviare un'attività nel settore dell'agricoltura o ampliare la propria azienda agricola. Tuttavia, l'investimento richiesto non è indifferente e, nella maggior parte dei casi, è necessario ricorrere a una specifica tipologia di finanziamento, cioè il mutuo agrario.
Questo strumento finanziario è pensato appositamente per supportare chi opera nel settore primario, offrendo condizioni specifiche che tengono conto delle peculiarità del lavoro agricolo.
Ma come funziona esattamente un mutuo per l'acquisto di terreni agricoli? E quali sono le principali opportunità e i limiti di questa forma di finanziamento?
Che cos'è il mutuo agrario per l'acquisto di terreni?
I mutui agrari possono essere di diversi tipi: ipotecari o fondiari e chirografari. La scelta tra queste opzioni dipende dalla finalità del finanziamento.
I mutui ipotecari o fondiari sono generalmente utilizzati per l'acquisto di terreni agricoli, in quanto prevedono una garanzia ipotecaria sul terreno stesso. È una tipologia di mutuo che permette di ottenere importi più elevati e durate più lunghe, spesso con tassi di interesse più vantaggiosi.
I mutui chirografari, invece, non richiedono una garanzia ipotecaria, ma si basano sulla solvibilità e sulla capacità di rimborso del richiedente. Questi mutui vengono solitamente concessi per il finanziamento di attività legate allo sviluppo aziendale, come l'acquisto di attrezzature, l'ampliamento delle strutture o l'implementazione di nuove tecnologie nel settore agricolo.
Inoltre, alcune forme di finanziamento prevedono periodi di preammortamento, durante i quali si pagano solo gli interessi senza restituire il capitale, un aspetto utile per chi ha bisogno di tempo per rendere produttivo il terreno acquistato.
Chi può accedere a un mutuo per terreni agricoli?
Il mutuo agrario per l'acquisto di terreni agricoli non è accessibile a tutti. Per ottenerlo, bisogna dimostrare di essere un imprenditore agricolo o un coltivatore diretto, con un'attività in corso o in fase di avviamento.
Le banche richiedono solitamente una documentazione dettagliata sul progetto di utilizzo del terreno, per verificare la sostenibilità economica dell'operazione. In alcuni casi, può essere richiesto anche un piano aziendale che dimostri la redditività dell'investimento nel lungo periodo.
Un altro aspetto da considerare è quello delle garanzie. Come qualsiasi mutuo ipotecario, anche in questo caso viene richiesta un'ipoteca sul terreno acquistato.
I vantaggi del mutuo agrario
Uno dei principali vantaggi del mutuo agrario è la possibilità di ottenere somme elevate, spesso fino al 100% del valore del terreno, soprattutto quando si accede a fondi garantiti dallo Stato o da enti di sostegno al settore agricolo.
Inoltre, i tassi di interesse possono essere più vantaggiosi rispetto a quelli dei mutui tradizionali, soprattutto se si rientra in programmi di agevolazione per giovani agricoltori o per lo sviluppo rurale.
Un altro aspetto positivo è la flessibilità nelle modalità di rimborso. Le rate possono essere mensili, trimestrali o semestrali, spesso calibrate in base ai cicli produttivi dell'azienda agricola, evitando così di gravare sul bilancio in periodi di minori entrate.
I limiti e le difficoltà nella stipula di un mutuo agricolo
Nonostante i vantaggi, ci sono anche alcuni limiti da considerare. Innanzitutto, ottenere un mutuo agrario, al fine di comprare un terreno agricolo, può essere più complesso rispetto a stipulare un mutuo per l'acquisto di una casa.
Le banche tendono a valutare attentamente la redditività del progetto agricolo prima di concedere questo tipo di finanziamento, richiedendo spesso una documentazione dettagliata e tempi di approvazione più lunghi.
Un altro aspetto da tenere presente è il vincolo d'uso. Il terreno acquistato con un mutuo agrario deve essere utilizzato esclusivamente per attività agricole. Se nel tempo si decidesse di cambiare destinazione d'uso, potrebbero sorgere problemi con la banca finanziatrice.
Infine, i costi accessori del mutuo non vanno sottovalutati. Oltre agli interessi, bisogna considerare le spese di istruttoria, perizia, notaio e gestione del mutuo, che possono incidere in modo significativo sul costo complessivo del finanziamento.
Acquisto prima casa 100% Under 36
Rata € 831.22 al mese x 20 anni
Tasso: V - Taeg: 3.09% - Tan: 2.99%
Acquisto prima casa 100%
Rata € 890.11 al mese x 20 anni
Tasso: F - Taeg: 4.01% - Tan: 3.76%
Acquisto prima casa
Rata € 648.41 al mese x 20 anni
Tasso: F - Taeg: 5.23% - Tan: 4.79%
Acquisto seconda casa
Rata € 648.41 al mese x 20 anni
Tasso: F - Taeg: 5.45% - Tan: 4.79%
Surroga
Rata € 541.77 al mese x 20 anni
Tasso: V - Taeg: 2.94% - Tan: 2.74%
Surroga
Rata € 568.82 al mese x 20 anni
Tasso: V - Taeg: 3.49% - Tan: 3.28%
Surroga
Rata € 579.96 al mese x 20 anni
Tasso: V - Taeg: 3.7% - Tan: 3.5%
Surroga
Rata € 582.53 al mese x 20 anni
Tasso: F - Taeg: 3.75% - Tan: 3.55%
Surroga
Rata € 588.73 al mese x 20 anni
Tasso: F - Taeg: 3.81% - Tan: 3.67%
Surroga
Rata € 589.93 al mese x 20 anni
Tasso: V - Taeg: 3.85% - Tan: 3.69%
Ristrutturazione
Rata € 554.1 al mese x 20 anni
Tasso: F - Taeg: 3.22% - Tan: 2.99%
Ristrutturazione
Rata € 559.16 al mese x 20 anni
Tasso: VC - Taeg: 3.33% - Tan: 3.09%
Ristrutturazione
Rata € 590.29 al mese x 20 anni
Tasso: M - Taeg: 4.1% - Tan: 3.7%
Ristrutturazione
Rata € 610.89 al mese x 20 anni
Tasso: VC - Taeg: 4.46% - Tan: 4.09%
Ristrutturazione
Rata € 676.08 al mese x 20 anni
Tasso: F - Taeg: 5.75% - Tan: 5.29%
Le Recensioni di TeleMutuo
Recensione Verificata
La consulenza ricevuta dalla Telemutuo, in particolar modo dal consulente Jessica Ortu è stata pienamente soddisfacente sia come professionista che come empatica, ha seguito step by step. Consiglierò ai miei amicie e conoscenti la Soc. Telemuto per ogni loro esigenza di mutuo.
Michele D.
Recensione Verificata
E’ la prima volta che scrivo una recensione. Sento l’obbligo in questa occasione di farlo perché ho sperimentato un servizio meraviglioso. A renderlo tale però è stata una operatrice, la signora Jessica, che mi ha seguito in tutti i passaggi. Mi ha sempre risposto quasi in tempo reale. Mi ha spiegato, inviato informative e rassicurato. Sono rimasto senza parole. Oggi ho firmato la surroga del mutuo risparmiando tantissimo. Grazie a Telemutuo ma soprattutto grazie a Jessica. Alla prossima!!!
Maurizio F.
Recensione Verificata
Puntualità, professionalità e cortesia. Seguiti in toto per il nostro mutuo dal Sig. Manuel Blanca. Ci siamo trovati benissimo.
Barbara D.F.
Recensione Verificata
Abbiamo avuto modo di apprezzare la professionalità e l'umanità del team di telemutuo. Hanno saputo assisterci in tutte le fasi dell'istruttoria, con la raccolta della documentazione reddituale, bancaria ed immobiliare e nella scelta consapevole del miglior mutuo adatto alle nostre esigenze. Il consulente si è saputo interfacciare proficuamente con il nostro notaio di fiducia, adoperandosi prontamente per evadere ogni sua richiesta. Ha coordinato le specifiche richieste della banca mutuataria affinché fosse rispettata la tempistica di stipula.
Mario M.


